
 6 days ago
66
L’eolico offshore mondiale continua a crescere.
Secondo il “Global Offshore Wind Report 2026″ del Global Wind Energy Council (link in basso), nel 2025 sono stati connessi nel mondo 9,3 GW, il 16% in più rispetto all’anno precedente e il terzo miglior risultato di sempre.
Installato offshore e ostacoli del mercato
La potenza installata è salita a 92,5 GW, pari al 7,1% dell’intero parco eolico mondiale. La Cina (segmento verde nel grafico in basso) ha installato da sola 6,6 GW, il 71% delle aggiunte annuali, raggiungendo 48,4 GW cumulati; l’Europa ha aggiunto quasi 2 GW.
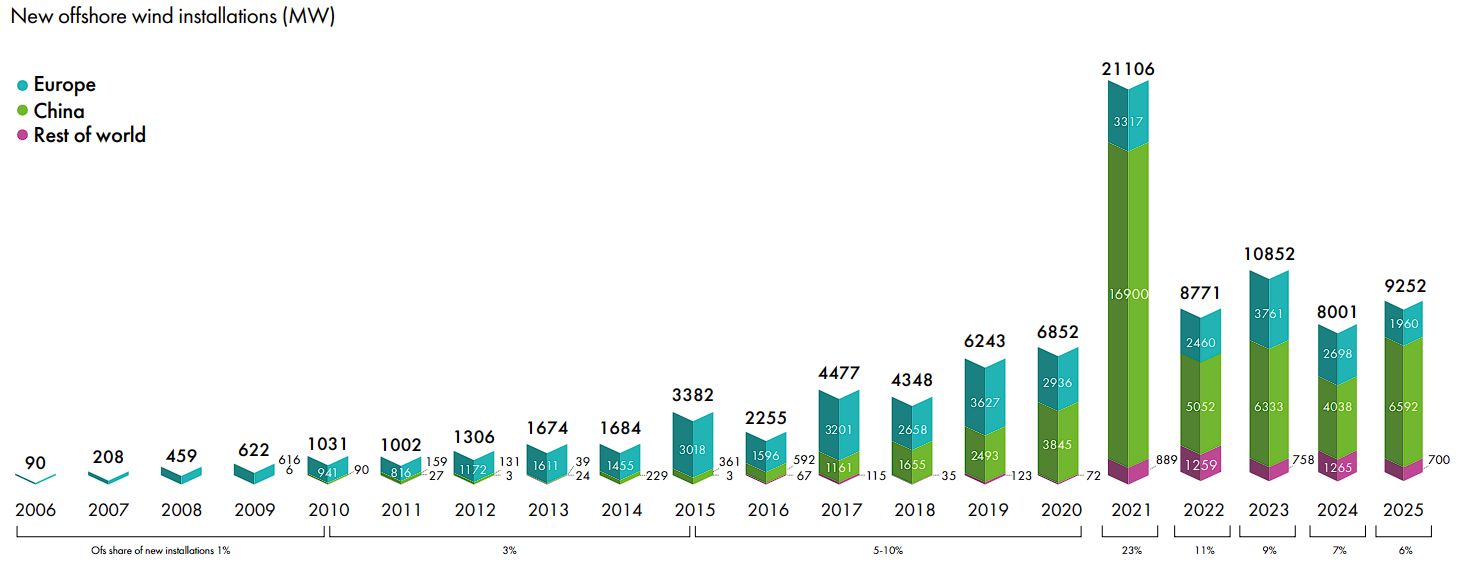
L’Asia-Pacifico deteneva complessivamente il 57,9% della potenza offshore mondiale a fine 2025, contro il 41,9% dell’Europa. Cina ed Europa continuano quindi a rappresentare quasi interamente il settore, tanto che insieme rappresentavano circa il 94% della capacità globale. Al di fuori dei due grandi poli il mercato della tecnologia è ancora marginale, anche se il Gwec prevede una maggiore diversificazione negli anni Trenta.
Dietro una traiettoria di crescita molto ambiziosa, il report individua però diversi ostacoli alla realizzazione dei progetti e agli investimenti: aste fallite, aumento del costo del capitale, reti insufficienti, autorizzazioni lente e una pipeline che, in molti mercati, non offre ancora agli investitori la visibilità necessaria.
Per il Gwec il settore si trova in una fase di “recalibration”, dopo anni in cui inflazione, aumento dei tassi di interesse e del costo del capitale, tensioni nelle catene di fornitura e maggiore incertezza normativa hanno peggiorato l’economia dei progetti.
A questi fattori si aggiungono problemi ormai strutturali: procedure autorizzative lunghe, connessioni alla rete insufficienti e, in alcuni mercati maturi, aste costruite con condizioni che non garantiscono rendimenti adeguati agli investimenti richiesti.
Un indicatore significativo è il crollo dei volumi assegnati. Nel 2025 sono stati assegnati o allocati nel mondo 11,4 GW di potenza offshore, circa un quinto del record del 2024. Di questi, 3,9 GW riguardavano progetti cinesi inseriti nel nuovo meccanismo di prezzo orientato al mercato, mentre attraverso vere e proprie aste sono stati assegnati 7,5 GW: 6,8 GW in Europa e 0,7 GW in Corea del Sud.
In Europa 6,1 GW messi a gara sono rimasti senza aggiudicazione tra Germania, Francia, Paesi Bassi e Belgio. Negli Stati Uniti non è invece stata assegnata alcuna nuova potenza nel 2025, dopo le cancellazioni delle procedure nel New Jersey e a New York; nessun progetto di wind floating ha ottenuto nuovi contratti d’asta, contro 1,9 GW assegnati l’anno precedente.
Dietro il problema delle aste c’è soprattutto la bancabilità dei progetti: l’offshore richiede investimenti iniziali molto elevati e tempi lunghi di sviluppo, e se tra l’aggiudicazione e l’entrata in esercizio aumentano il costo dei componenti e quello del capitale, un prezzo definito anni prima può non essere più sufficiente a sostenere il progetto.
Il Gwec indica quindi fra le priorità contratti indicizzati, calendari di gara prevedibili e un ricorso maggiore a CfD bidirezionali o strumenti equivalenti di stabilizzazione dei ricavi. In Europa l’associazione chiede inoltre sostegno pubblico mirato alla supply chain, anche attraverso garanzie, fondi europei e cofinanziamento di porti, cavi, fondazioni, sottostazioni e navi specializzate.
Circa 25 GW di offshore al di fuori della Cina sono già classificabili come “ready to build”, avendo ottenuto permessi e autorizzazioni, ma attendono ancora connessioni, risultati delle aste o meccanismi di sostegno prima di poter raggiungere la decisione finale di investimento. In alcuni mercati ottenere concessioni marine, autorizzazioni, finanziamenti e infrastrutture di rete può richiedere quasi 10 anni.
Per ridurre questi tempi il Gwec propone di trattare l’eolico offshore, insieme a reti, accumuli e porti, come infrastruttura strategica per la sicurezza energetica, accelerando permitting e coordinamento tra amministrazioni. La visibilità della pipeline è considerata essenziale non solo per gli sviluppatori, ma anche per convincere produttori di turbine, componenti e mezzi navali ad ampliare la capacità industriale.
Più di 328 GW in 10 anni, ma il grosso arriverà dopo il 2030
Nonostante questi ostacoli, l’outlook rimane fortemente espansivo. Il Gwec Market Intelligence prevede oltre 328 GW di nuova potenza offshore tra 2026 e 2035, che porterebbero il parco mondiale dagli attuali 92,5 GW a circa 420 GW alla fine del 2035.
La crescita non sarà però uniforme e soltanto il 37% della nuova potenza prevista dovrebbe essere realizzato tra 2026 e 2030, mentre quasi due terzi arriveranno nei cinque anni successivi.
Le installazioni annuali dovrebbero quasi raddoppiare già nel 2026 rispetto ai circa 9 GW del 2025, triplicare entro il 2030, superare i 30 GW all’inizio degli anni Trenta e raggiungere circa 50 GW nel 2035. A quella data l’offshore dovrebbe rappresentare circa il 20% di tutta la nuova potenza eolica installata ogni anno nel mondo, rispetto al 6% attuale.
L’Asia-Pacifico dovrebbe concentrare il 59% di tutte le nuove installazioni offshore del decennio. La Cina rimarrà nettamente il maggiore mercato: il Gwec le attribuisce circa 153 GW aggiuntivi tra 2026 e 2035, mentre la potenza cumulata dovrebbe superare 115 GW nel 2030 e 200 GW nel 2035.
Il nuovo Piano quinquennale 2026-2030 introduce per la prima volta un obiettivo nazionale di almeno 100 GW offshore entro il 2030. Parallelamente il mercato cinese sta iniziando a spostarsi dalle aree costiere verso acque più profonde. Il Paese può contare su circa 30 distretti industriali costieri e su una capacità produttiva di turbine offshore superiore a 20 GW l’anno, una scala industriale giudicata sufficiente a sostenere la crescita attesa.
In Europa, invece, il 2025 si è chiuso con appena 2 GW di nuova potenza, il valore più basso dal 2016, ma oltre 15 GW risultano in costruzione e altri 10 GW circa sono già finanziati e prossimi all’avvio dei lavori. Il Gwec ha comunque ridimensionato le proprie aspettative per il breve periodo e non prevede che il continente superi la soglia dei 10 GW annui prima del 2031.
Tra 2026 e 2035 dovrebbero essere connessi 122 GW di nuovo offshore europeo, ma soltanto il 30% entro il 2030. Le installazioni annuali potrebbero poi raggiungere circa 20 GW nel 2035. Il Regno Unito dovrebbe assorbire 39 GW dei nuovi impianti del decennio, seguito da Germania con 21 GW, Polonia con 15, Paesi Bassi con 13, Francia con 9 e Danimarca con 5 GW.
Il quadro è completamente diverso negli Stati Uniti, come conseguenza della politica federale nei confronti del settore. I progetti già molto avanzati dovrebbero comunque portare circa 5,9 GW di nuova potenza tra 2026 e 2028, grazie ai progetti già arrivati a uno stadio avanzato o in costruzione. Dopo di allora, però, il Consiglio considera molto improbabili nuove installazioni fino al 2035, anche in presenza di un futuro cambiamento politico, perché i lunghi tempi di sviluppo renderebbero difficile ricostruire rapidamente pipeline e fiducia degli investitori.
Per l’Italia il Gwec non pubblica una scheda nazionale, ma il Paese compare in un outlook sul floating (il nostro approfondimento: Eolico galleggiante in Italia: i tasselli mancanti per passare ai cantieri).
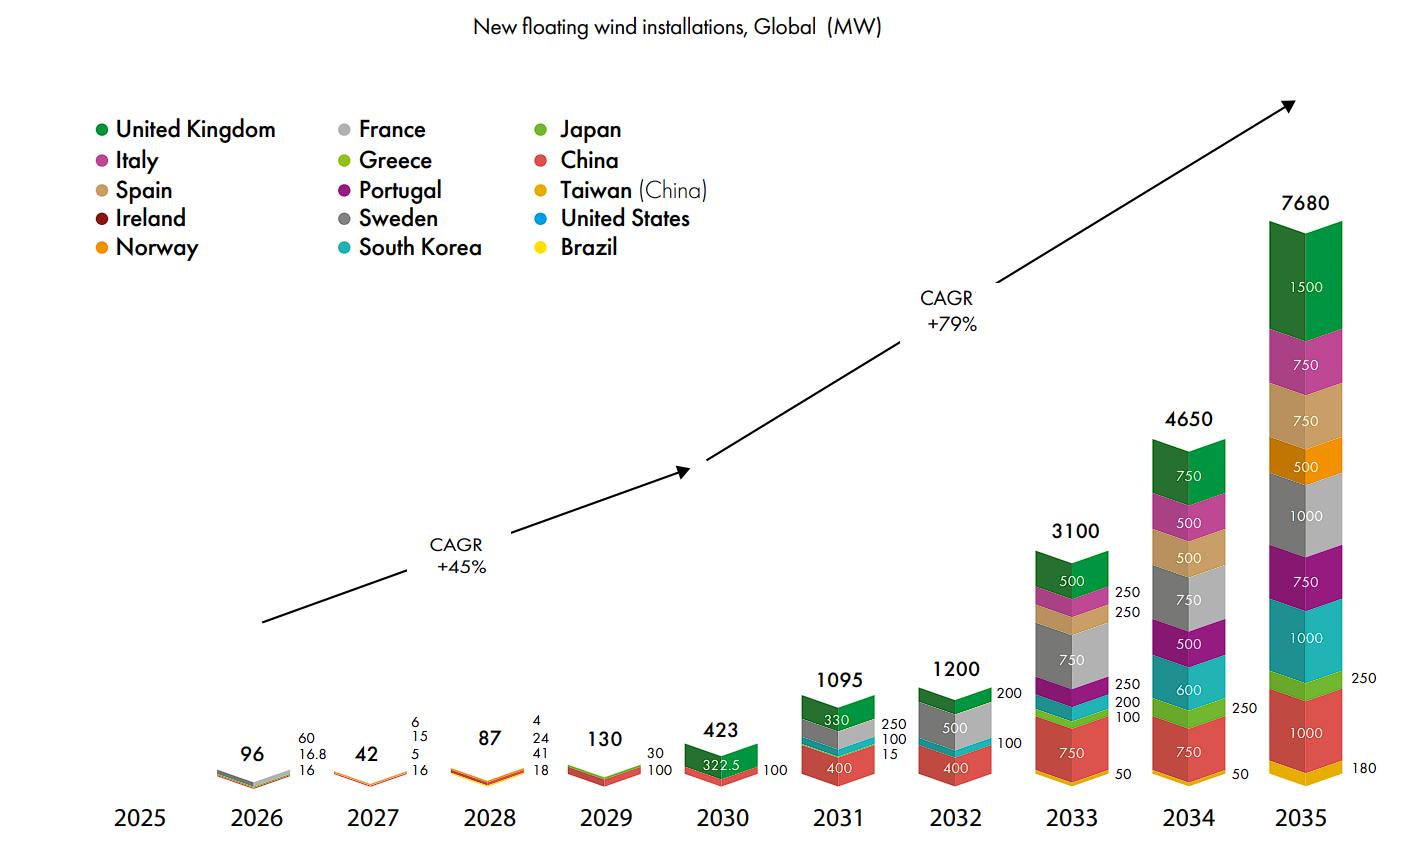
Il grafico colloca le prime installazioni significative negli anni ’30 (segmento magenta), con circa 250 MW di nuove installazioni nel 2033, 500 MW nel 2034 e 750 MW nel 2035.
Il dato italiano si inserisce però in una traiettoria globale dell’eolico galleggiante più lenta rispetto alle attese. Il Gwec ha ridotto del 60% la propria previsione al 2030, a circa 1 GW, e ritiene che la piena commercializzazione arriverà soltanto nei primi anni Trenta.
Va rimarcato che nel 2025 non è entrato in esercizio nessun nuovo MW di impianti eolici floating, per la prima volta dal 2015: a fine anno risultavano operativi appena 278 MW nel mondo, principalmente in Norvegia, Regno Unito, Cina, Francia e Portogallo.
The post L’eolico offshore globale punta a 420 GW al 2035 first appeared on QualEnergia.it.